

個人住民税(市・都民税)の特別徴収
- [初版公開日:]
- [更新日:]
- ID:1895

特別徴収制度の概要
特別徴収とは、特別徴収義務者(事業者)が、納税者(従業員)の毎月の給与から、個人住民税(市民税・都民税・森林環境税)を差し引いて、市区町村に納めていただく制度です。 所得税の源泉徴収義務がある事業所は、個人住民税の特別徴収義務者として指定され、個人住民税を特別徴収していただく方法が原則とされています(地方税法第321条の3及び同法第321条の4)。
現在、東京都の市区町村は、納税者の利便性の向上および納税の平等性の観点から、特別徴収を推進しています。今後、事業所へ特別徴収推進の協力依頼を行っていきますので、ご理解、ご協力をいただきますようお願いいたします。特別徴収の推進について、詳しくはこちらのページ「個人住民税の特別徴収(給与天引き)の推進」をご覧ください。
納税者(従業員)の利便性が向上します。
- 従業員の方が、納税のため金融機関等に出向く手間を省くことができます。また、従業員の方の納税忘れを防ぐことができます(延滞金の心配がありません)。
- 普通徴収の場合は、納期が原則、年4回であるのに対し、特別徴収は年12回(毎月)なので、従業員の方の1回あたりの負担額が小さくなります。
事業所は、税計算などの事務処理の手間はかかりません。
事業所から提出された給与支払報告書を基に、市区町村が税額計算を行い、事業所へ個人住民税の税額を通知しますので、所得税の源泉徴収のような個別の税額計算や年末調整の事務は必要ありません。
事業所は、毎月の給与から、決定した個人住民税を差し引いて、翌月の10日までに市区町村に納めていただきます。
特別徴収に必要な事務
給与支払告書の提出
給与支払者(事業所)は、前年中に支払が確定した給与の額などについて、給与支払報告書を作成し、各市区町村へ提出していただく必要があります。詳しくは「給与支払報告書の提出について」(別ウインドウで開く)のページを参照ください。
納税義務者(従業員)への通知書の交付
給与所得者等に係る市民税・都民税・森林環境税 特別徴収税額の決定通知書(以下「特別徴収額の決定通知書」という。)は、【特別徴収義務者用】と【納税義務者用(以下「従業員配布用」という。)】の2種類あります。「特別徴収税額の決定通知書」の【従業員配布用】については、ミシン目で切り取り、各従業員に交付してください。退職等の事由により交付できない場合は、「給与所得者異動届出書」に添付して、あきる野市に返却してください。
各種届出書の提出
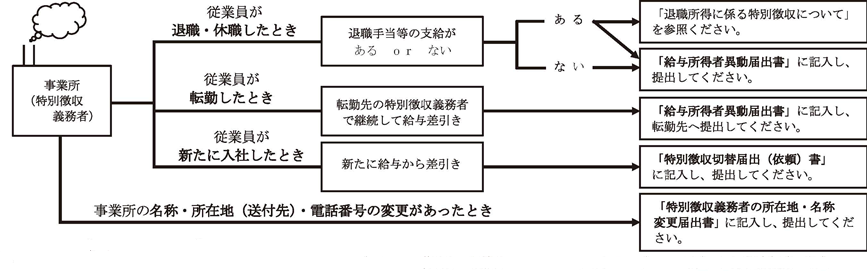
納税義務者(従業員)が退職・休職・転職した場合、新たに従業員が入社・復職した場合、事業所の名称・所在地(送付先)に変更があった場合、通知書の受け取り方法を変更する場合には以下の届け出の提出が必要になります。様式については、住民税の様式のダウンロード(別ウインドウで開く)からダウンロードください。
退職・休職・転職した場合(給与所得者異動届出書)
納税義務者(従業員)に退職・休職及び転勤等による異動があった場合は、異動があった日の翌月10日までに「給与所得者異動 届出書」を市へ提出してください。なお、異動届出書の提出が遅れますと納入状況が合わなくなり督促状が発送される場合もあります。「特別徴収税額の決定通知書」に記載されている非課税の方についても、異動届出書を提出してください。
(1)6月1日から12月31日までに退職等をした場合
退職・休職等により、特別徴収できなくなった残りの税額は、普通徴収へ切替となり、個人で納付していただきます。なお、利便性と納税の円滑化を考慮し、納税義務者の申出や了解を得て、退職時に支払のある給与または退職手当等から一括徴収して いただくこともできます。
(2)翌年1月1日から4月30日までに退職等をした場合
地方税法第321条の5第2項により、特別徴収できなくなる税額は、本人の申出がなくても、5月31日までの間に支払のある給与または退職手当等から一括徴収することとなっています。
従業員が入社・復職した場合(特別徴収切替届出(依頼)書)
納税義務者(従業員)の就職や復職等により、年度の途中で特別徴収にしたい場合は、「特別徴収切替届出(依頼)書」に必要事項を記入の上、市へ提出してください。
事業所の名称・所在地(送付先)に変更があった場合(特別徴収義務者の所在地・名称変更届出書)
事業所の所在地、名称に変更が生じた場合や、送付先の変更、統合・合併・分割される場合、「特別徴収義務者の所在地・名称変更届出書」に記入し、市へ提出してください。
通知書の受け取り方法を変更する場合(特別徴収税額通知受取方法変更申出書)
通知の受取方法が変更があった場合(書面または電子)、「特別徴収税額通知受取方法変更申出書」に記入し、市へ提出してください。
退職所得に係る特別徴収
退職所得に対する住民税は、退職所得の支払がある際に、他の所得と区分(分離課税)して、その支払者が税額を計算し、徴収した月の翌月10日までに納入していただくことになっています。「退職所得の源泉徴収票・特別徴収票」に記入し、市へ提出してください。詳しくは「退職所得の分離課税」(別ウインドウで開く)のページを参照ください。
また、令和8年1月1日以降に支払う退職手当等については「退職所得の源泉徴収票・ 特別徴収票」の提出が、「法人の役員のみ」から「すべての受給者」へと拡大されました。退職の日以降1か月以内に御提出いただきますようお願い申し上げます。
◎退職所得に係る住民税の計算方法 ( 退職金 - 退職所得控除額 ) × 1/2 × [市民税6%、都民税4%]
| 勤続年数 | 退職所得控除後の金額 | |||||
|---|---|---|---|---|---|---|
| 300万円以下の部分 | 300万円超の部分 | |||||
| 特定役員等以外 | 5年以下 | 1/2課税あり | 1/2課税なし | |||
| 5年超 | 1/2課税あり | |||||
| 特定役員等 | 5年以下 | 1/2課税なし | ||||
| 5年超 | 1/2課税あり | |||||
※勤続年数が5年以内の特定役員等以外に対する退職所得の計算について、退職所得控除額を控除した残額のうち300万円を超える部分について2分の1とする措置が、令和4年1月1日以降に支払われるべき退職所得等から廃止になりました。
特別徴収税額の納入について
事業者(特別徴収義務者)は、「特別徴収税額の決定通知書」に記載してある各従業員の月割額を毎月の給与を支払う際に差し引いて、その合計額を同封または所定の納入書により、翌月10日まで(土曜日・日曜日、祝日に当たるときは、次の平日)に指定金融機関または収納代理金融機関から納入してください。
なお、初めて首都圏(神奈川、埼玉、東京、千葉、茨城、栃木、群馬、山梨)以外のゆうちょ銀行(郵便局)に利用して納入される場合は、別ページの「指定通知書」に年月日及びゆうちょ銀行名(郵便局名)を記入して、ゆうちょ銀行(郵便局)窓口へ提出してください。
各金融機関における地方税納入代行サービス
金融機関によっては、地方税納入の代行サービスを行っています。御利用方法など詳しい内容については、お取引先の金融機関へ問い合わせてください。
地方税共通納税システムについて
令和元年10月1日から個人住民税(特別徴収分)などが複数の地方公共団体に対して、一度の操作で電子的に納税可能となりました。詳しくはeLTAXホームページ(別ウインドウで開く)を御覧ください。
納入書を訂正する場合
確定申告書の提出や給与支払報告書の訂正などの事由により、従業員の1年間の住民税額に変更が生じる場合があります。
従業員の住民税額が変更されると、毎月の給与から差し引いていただく額も変更されます。その場合、「特別徴収税額の変更通知書」の【特別徴収義務者用】【従業員配布用】を送付いたしますので、通知された変更月から徴収額を変更してください。また、「特別徴収税額の変更通知書」の【従業員配布用】については従業員に交付してください。
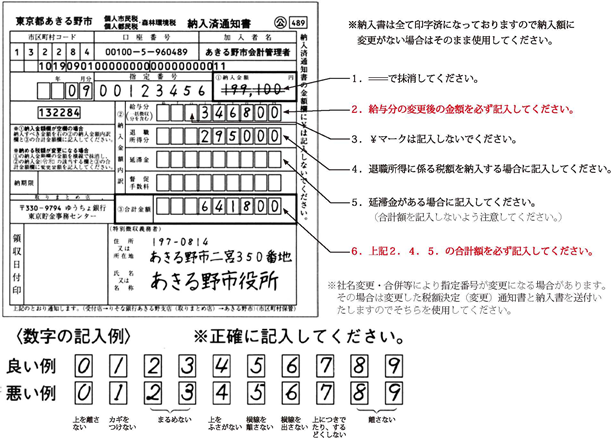
なお、「特別徴収納入書」は、初回送付以降は、再発行をいたしません。月割額の変更の際には、すでに印字されている「 納入金額(1)」の数字を二重線(=)で抹消し、「特別徴収税額の変更通知書」の【特別徴収義務者用】を確認いただき、訂正後の納入金額を「納入金額(2)」の給与分の欄に手書きで訂正して御利用ください。
納期限までに月割額を納入できなかった場合
納期限の翌日から納入の日までの期間の日数に応じ、納入すべき税額に、次の表の割合を乗じて計算した額の延滞金が加算されます。延滞金を計算する際、月割額で1,000円未満の端数があるときは、その端数を切り捨てて計算します。
※延滞金特例基準割合:平均貸付割合(各年の前々年の9月から前年の8月までの各月における国内銀行の新規の短期貸出約定平均金利の平均)に1.0%を加算した割合。
| 本則 | 特例 | |
|---|---|---|
| 納期限後1か月以内 | 7.3% | 延滞金特例基準割合+1% |
| 納期限後2か月目以降 | 14.6% | 延滞金特例基準割合+7.3% |
退職所得に係る住民税を併せて納入する場合
「納入金額(1)」の数字を二重線で消し、「納入金額(2)」の給与分と退職所得分の欄にそれぞれ記入し、その合計を合計額の欄に記入してください。なお、特別徴収義務者が個人事業主の場合を除き、納入書裏面の納入申告書にも必要事項を必ず記入してください。
納入書記入の注意点
納入書は機械により処理しますので、以下の点に御注意ください。
- 折ったり、曲げたり、汚したりしないでください。
- 黒のボールペンで記入してください。
- 数字は記入例に従って記入してください。
- 数字は所定の枠からはみ出さないよう記入してください。
- 金額欄の頭に¥マークは記入しないでください。
納期の特例
特別徴収税額の納入は、原則12回の毎月納入となりますが、受給者が常時10人未満の事業所で、納期の特例を申請し、市長の承認を受けた事業所は、年2回の納入(11月及び5月の翌月10日まで)となる納期の特例を受けることができます。
納期の特例についての申請書は、住民税の様式のダウンロード(別ウインドウで開く)にございます。
個人番号の取り扱いについて
利用目的
市区町村から給与所得等に係る市民税・都民税・森林環境税特別徴収税額の決定・変更通知書(特別徴収義務者用)により通知される納税義務者の個人番号は、特別徴収に係る事務に限り使用することができ、たとえ本人の同意があったとしても、それ以外の事務(社会保障など)には使用することはできません。
※根拠法令 行政手続における特定の個人を識別するための番号の利用等に関する法律第9条
特別徴収義務者の個人番号の収集
特別徴収義務者は、納税義務者の個人番号を収集する責務があります。本人から個人番号の収集ができていない従業員については、引き続き個人番号の収集に努めるようお願いいたします。
※根拠法令 行政手続における特定の個人を識別するための番号の利用等に関する法律第6条
地方税ポータルサイト「eLTAX」の御案内
eLTAX(エルタックス)とは、地方税ポータルシステムの呼称で、地方税における手続を、インターネットを利用して電子的に行うシステムです。地方税の申告、申請、納税などの手続は、紙の申告書で行う場合、それぞれの地方公共団体ごとに行っていただく必要がありました。しかし、eLTAX は、地方公共団体が共同で運営するシステムであり、電子的な一つの窓口によるそれぞれの地方公共団体への手続が可能となります。特別徴収関連の手続も電子的に行うことができ、紙書類の提出が不要となりますので、郵送代も掛からず、特別徴収義務者の皆さんにとっても、大変便利なシステムです。是非、御利用ください。詳しくはeLTAXホームページ(別ウインドウで開く)を御覧ください。
お問い合わせ
電話: 代表042-558-1111(内線2431~2434)
ファクス: 042-558-1117
ソーシャルサイトへのリンクは別ウィンドウで開きます