

令和9年度から適用される住民税の主な改正点
- [初版公開日:]
- [更新日:]
- ID:21279

令和9年度から実施される市民税・都民税の税制改正について
令和9年度に実施される市民税・都民税の主な税制改正の内容(注)について掲載しています。令和8年度以前に実施された主な税制改正については「令和8年度以前に実施された市民税・府民税の税制改正内容(別ウインドウで開く)」をご覧ください。
所得税に関する改正内容については、国税庁ホームページ(別ウインドウで開く)をご確認いただき、最寄りの税務署(別ウインドウで開く)まで問い合わせてください。
(注)改正は令和8年中(令和8年1月1日から12月31日まで)の所得金額を基礎とする令和9年度市民税・都民税から適用されます。
給与所得控除の見直し
給与所得者に適用される給与所得控除について、最低保証額が69万円に引き上げられます。
また、令和9年度および令和10年度は5万円加算され、最低保証額が74万円となります。
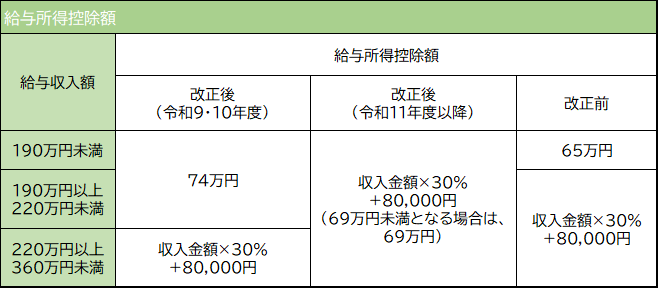
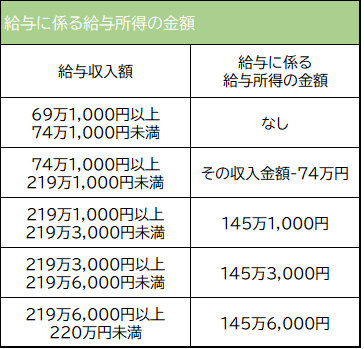
令和9年度・10年度については、給与等の収入金額が69万円1,000円以上220万円未満である場合、その給与等に係る給与所得の金額については、上記の表にかかわらず、次の金額とすることとされています。
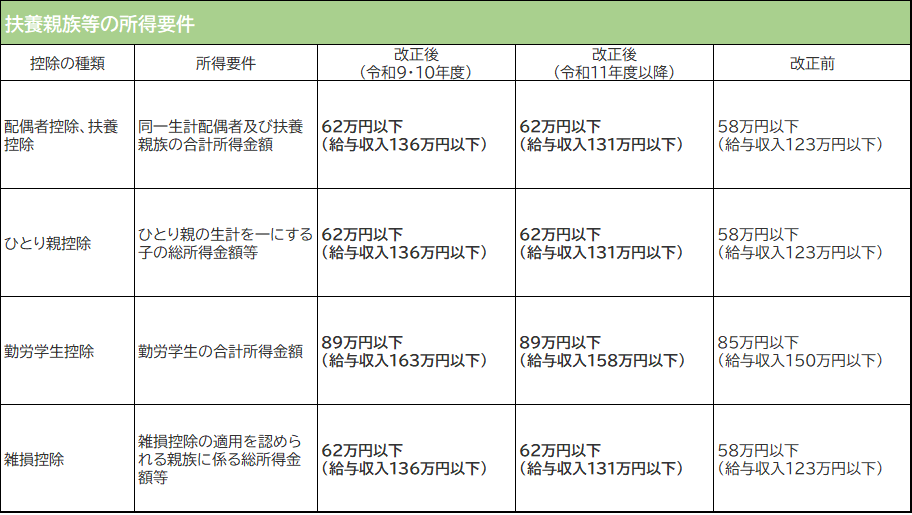
扶養親族等の所得要件の見直し
下記の控除等の適用を受ける場合の所得要件が4万円引き上げられます。
住宅ローン控除の延長等
住宅借入金等特別税額控除(住宅ローン控除)(別ウインドウで開く)について、適用期限が5年延長され、令和8年1月1日から令和12年12月31日までの入居者を対象とすることとなりました。
当該期間の入居者に対する控除期間は次のとおりです。
・控除期間・・・認定住宅等(注)の新築および認定住宅等の既存住宅の取得の場合は13年、既存住宅の取得の場合は10年です。
(注)認定住宅等とは、認定住宅(認定長期優良住宅・認定炭素住宅)及び一定の省エネ基準を満たす住宅をいいます。詳しくは、国土交通省ホームページ「住宅ローン減税(別ウインドウで開く)」(外部リンク)をご確認ください。
お問い合わせ
電話: 代表042-558-1111 市民税係 内線2431 ファクス: 042-558-1117
ソーシャルサイトへのリンクは別ウィンドウで開きます